“La vita può essere compresa solo guardando indietro, ma deve essere vissuta guardando avanti.” – Søren Kierkegaard
C’è una fase della vita in cui guadagni poco e avresti bisogno di molto. Poi ne arriva un’altra in cui, almeno in teoria, guadagni più di quanto ti serva per vivere. Infine arriva un momento in cui smetti di lavorare, il reddito cambia, ma le bollette continuano ad arrivare, le passioni restano, magari aumentano le spese per la salute e, soprattutto, non smetti improvvisamente di avere progetti solo perché sei andato in pensione. Messa così, sembra quasi banale. Eppure dietro questa semplice osservazione c’è una delle teorie economiche più importanti del Novecento. Negli anni Cinquanta l’economista italiano Franco Modigliani, insieme a Richard Brumberg, provò a rispondere a una domanda apparentemente elementare: perché le persone risparmiano? La risposta gli valse, insieme ad altri suoi importanti contributi, il Premio Nobel per l’Economia nel 1985. La sua Life-Cycle Hypothesis parte dall’idea che le persone non decidano quanto consumare guardando soltanto a quanto guadagnano oggi, ma considerando, almeno idealmente, l’intera vita economica che hanno davanti. In altre parole, cerchiamo di evitare che il nostro tenore di vita segua tutte le montagne russe del nostro reddito.
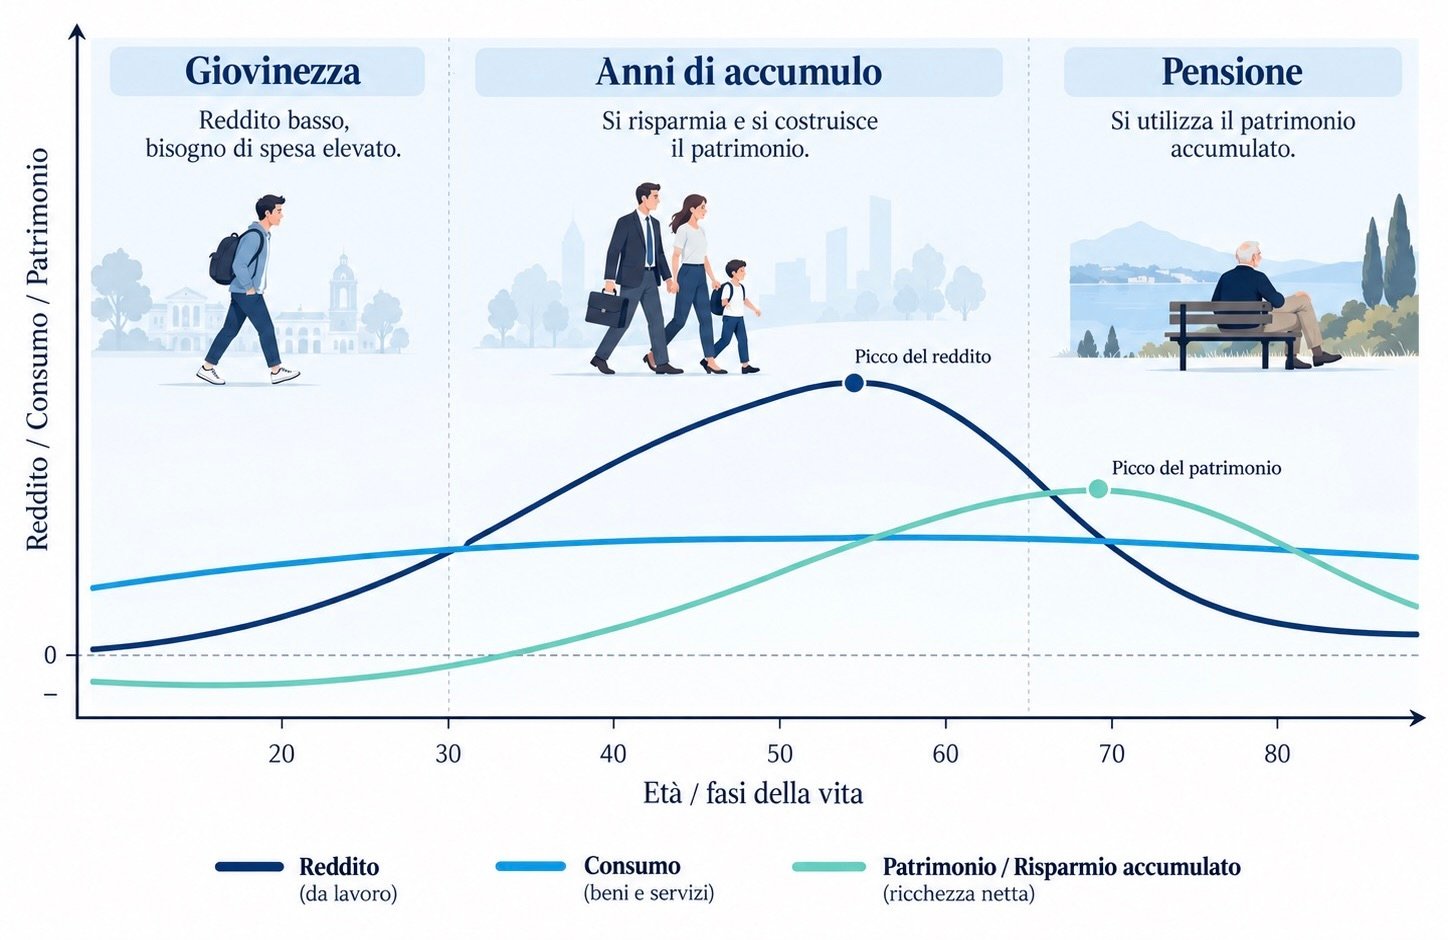
Quando siamo giovani disponiamo generalmente di poco patrimonio e di un reddito ancora limitato, ma proprio in quegli anni arrivano alcune delle spese più importanti: una casa, un’auto, la nascita dei figli, magari l’avvio di un’attività professionale. È una fase curiosa: abbiamo molto tempo davanti, ma poco capitale alle spalle. In quel momento la nostra vera ricchezza non è soltanto ciò che abbiamo sul conto corrente. È soprattutto quello che gli economisti chiamano capitale umano: la capacità di produrre reddito negli anni futuri. Un trentenne potrebbe avere soltanto 20.000 euro investiti e tuttavia disporre di trentacinque o quarant’anni di redditi futuri. Quella parte non compare nell’estratto conto, ma esiste ed è enorme.
Poi la vita cambia. La carriera procede, il reddito tende a crescere, alcuni debiti vengono progressivamente ridotti e il patrimonio comincia ad accumularsi. È qui che, secondo il modello di Modigliani, dovrebbe avvenire qualcosa di decisivo: una parte del reddito di oggi viene trasferita al nostro “io” di domani. Questo, in fondo, è il significato più profondo del risparmio. Non è semplicemente denaro che non spendiamo. È consumo che scegliamo di spostare nel tempo. Rinunciamo a una piccola parte della nostra disponibilità presente affinché, un giorno, un’altra versione di noi stessi possa continuare a scegliere. Ed è probabilmente qui che la teoria economica diventa pianificazione finanziaria. Perché nella realtà il problema non è soltanto “risparmiare”. È capire quanto, per cosa, per quanto tempoe con quale livello di rischio.
Una famiglia di quarantacinque anni può contemporaneamente avere un mutuo da terminare, due figli da accompagnare negli studi, una pensione da costruire, genitori anziani da assistere e un patrimonio finanziario che dovrà servire obiettivi completamente diversi. Definire tutto questo semplicemente come “investimenti” significa perdere il punto. Sono pezzi differenti della stessa vita. Ed è per questo che non dovrebbe esistere un unico orizzonte temporale del patrimonio. Una quota potrebbe servire tra due anni. Un’altra tra dieci. Un’altra ancora tra venticinque. E una parte potrebbe non servire mai direttamente a noi, perché destinata un giorno ai nostri figli. Quando il patrimonio viene osservato in questo modo, cambia anche la domanda da fare. Non più soltanto: «Quanto posso guadagnare?» Ma: «Che lavoro devono fare questi soldi nella mia vita?» È una domanda molto diversa. E conduce spesso a decisioni molto diverse.
Poi arriva la terza fase immaginata da Modigliani. Quella in cui il reddito da lavoro diminuisce o scompare e il patrimonio costruito negli anni precedenti comincia progressivamente a svolgere la funzione per cui era stato accumulato. Il capitale finanziario prende, almeno in parte, il posto del capitale umano. Prima lavoriamo noi per costruire il patrimonio. Poi dovrebbe essere il patrimonio a lavorare per noi. Ed è qui che emerge un altro equivoco molto diffuso. Accumulo e decumulo non sono la stessa cosa. Quando hai quarant’anni e stai costruendo capitale, una correzione dei mercati può essere fastidiosa, ma hai ancora reddito, nuovi versamenti e soprattutto tempo. Quando hai settant’anni e una parte di quel patrimonio deve finanziare il tuo stile di vita, la stessa oscillazione può avere conseguenze completamente diverse. Non cambia soltanto il tuo profilo di rischio. Cambia il compito del denaro.
Ed è per questo che una vera pianificazione patrimoniale non dovrebbe limitarsi a modificare qualche percentuale di azioni e obbligazioni quando cambia l’età del cliente. Dovrebbe chiedersi quale parte del patrimonio servirà per vivere, quale dovrà produrre reddito, quale dovrà proteggere dagli imprevisti, quale potrà continuare a crescere nel lungo periodo e quale, probabilmente, sarà destinata alla generazione successiva. Ed è proprio qui che il modello originale di Modigliani incontra il mondo reale. Perché la vita non è una curva perfetta disegnata su un libro di economia. Le persone non arrivano a ottantacinque anni con l’obiettivo matematico di avere esattamente zero euro sul conto corrente. Esistono l’incertezza sulla longevità, le spese sanitarie, il desiderio di aiutare i figli, la paura di rimanere senza risorse e, per molte famiglie, la volontà di trasmettere una parte del patrimonio. Lo stesso Modigliani sviluppò e approfondì negli anni la teoria, che divenne uno dei riferimenti fondamentali nello studio del risparmio, dei consumi e dei sistemi pensionistici.
Per questo oggi leggere il ciclo di vita esclusivamente come gioventù → risparmio → pensione sarebbe riduttivo. Io lo leggerei piuttosto così: costruire → proteggere → utilizzare → trasmettere. E queste quattro fasi non sono necessariamente separate. Spesso convivono. A cinquant’anni puoi contemporaneamente costruire la tua pensione, proteggere il reddito della famiglia, aiutare un figlio e iniziare a ragionare sul passaggio generazionale dell’impresa. A settant’anni puoi avere una parte del patrimonio destinata alle spese dei prossimi cinque anni e un’altra con un orizzonte di venti o trent’anni, perché destinata ai tuoi eredi. L’età anagrafica del proprietario e l’età finanziaria del patrimonio non coincidono necessariamente.
E’ forse questa una delle evoluzioni più interessanti della lezione di Modigliani. Il patrimonio non dovrebbe essere costruito soltanto per diventare più grande. Dovrebbe essere costruito per accompagnare la vita. Quando serve deve essere disponibile. Quando c’è tempo deve poter crescere. Quando arrivano gli imprevisti deve proteggere. Quando il lavoro finisce deve integrare il reddito. E quando non servirà più a noi dovrebbe poter raggiungere le persone alle quali abbiamo deciso di lasciarlo.
In oltre vent’anni trascorsi a parlare di denaro con le persone, ho capito che una delle domande più frequenti è: «Quanto devo avere per stare tranquillo?» Ma forse è la domanda sbagliata. Perché non esiste un numero capace, da solo, di dare tranquillità. Un milione di euro senza una strategia può creare più preoccupazioni di 500.000 euro perfettamente coerenti con bisogni, redditi, obiettivi e tempi della famiglia. La domanda più utile potrebbe allora essere un’altra: «Il patrimonio che sto costruendo oggi è organizzato per accompagnarmi in tutte le fasi della mia vita?»
Il vero obiettivo della pianificazione patrimoniale non dovrebbe essere arrivare alla fine con il patrimonio più alto possibile, ma forse dovrebbe essere qualcosa di molto più umano: avere le risorse giuste, nel momento in cui servono, per continuare a scegliere. E’ proprio questa la parte più attuale della lezione di Modigliani: risparmiare non significa semplicemente mettere da parte denaro, significa trasferire libertà dal presente al futuro. E farlo bene significa decidere oggi quale vita vorremo essere ancora liberi di vivere domani.